En finance, un budget est un document qui chiffre les recettes et les dépenses prévues d’un acteur économique sur une période déterminée. Cette définition du budget vaut pour un foyer, une entreprise ou l’État. Il sert à prévoir, à décider où va l’argent, puis à mesurer l’écart avec ce qui s’est réellement passé.
Ce que désigne un budget en finance
Un budget est d’abord une prévision écrite et chiffrée. Il comporte deux colonnes : ce qui doit entrer (les recettes, ou ressources) et ce qui doit sortir (les dépenses, ou emplois). La période est fixée à l’avance, et c’est elle qui donne son sens aux chiffres.
Le mot a une origine concrète. Selon le CNRTL, il vient de l’anglais, qui le tient de l’ancien français bougette, un petit sac de cuir. Le français l’a repris en 1764 pour parler des finances anglaises, puis lui a donné en 1768 le sens d’état annuel des recettes et des dépenses publiques.
Recettes, dépenses et période, les trois composantes
Les recettes dépendent de l’acteur : salaires et allocations pour un ménage, chiffre d’affaires pour une entreprise, impôts et taxes pour l’État. Les dépenses se classent en deux familles. Les dépenses fixes reviennent à l’identique (loyer, abonnements, remboursements), les dépenses variables changent d’un mois à l’autre (alimentation, loisirs, déplacements).
Dans un budget familial, certaines lignes pèsent lourd sans être prévisibles, comme les frais de santé sans complémentaire. Les ranger dans une ligne dédiée évite qu’elles faussent le reste du plan. Pour l’État, les dépenses se rattachent à des politiques publiques, et les mesures de la loi de finances pour les ménages montrent comment un budget public touche directement les budgets privés.
La période, enfin, détermine le rythme de suivi. Un foyer raisonne en général au mois, parce que ses revenus arrivent au mois. L’État et les entreprises raisonnent sur un exercice, qu’ils découpent ensuite en périodes plus courtes pour suivre leurs chiffres.
Budget prévisionnel, budget réalisé et écart
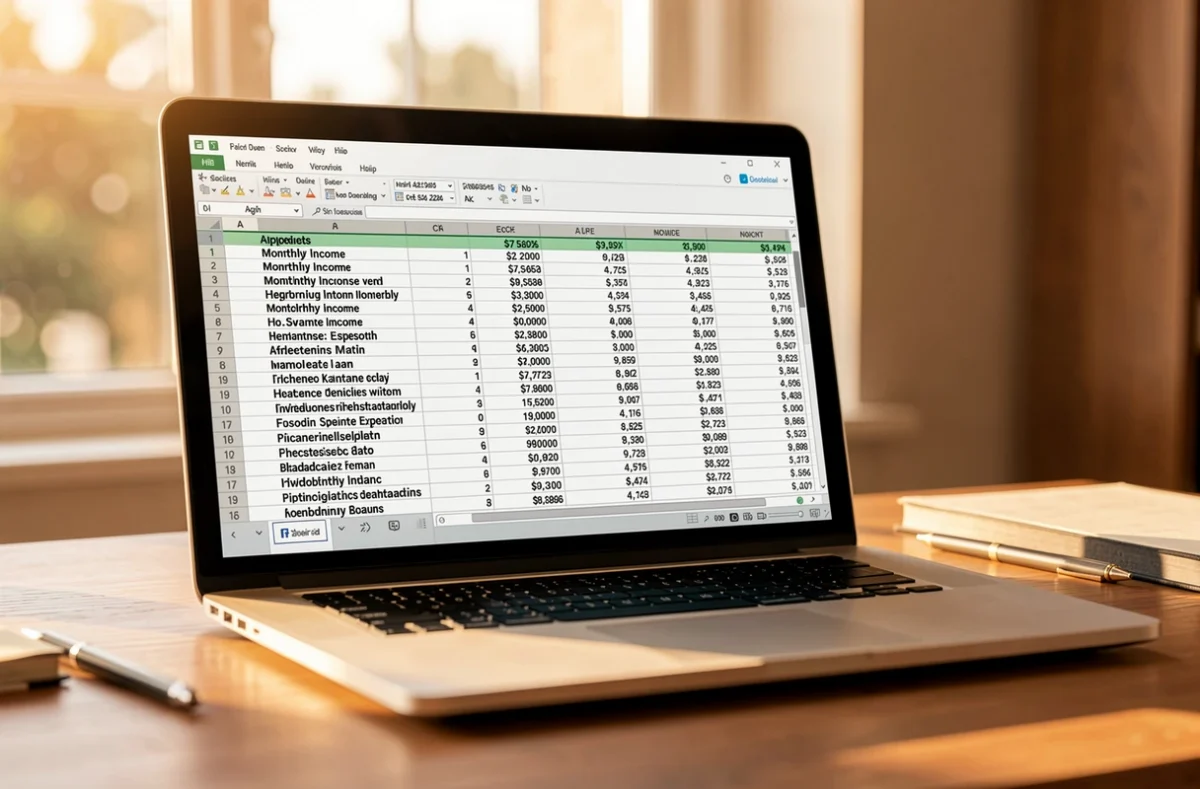
Un budget remplit deux fonctions successives. Avant la période, c’est un budget prévisionnel : il fixe ce qu’on compte encaisser et dépenser. Pendant et après la période, on relève le budget réalisé, c’est-à-dire les montants réels.
La différence entre les deux s’appelle l’écart. Il se calcule ligne par ligne : réalisé moins prévu. Un écart sur les dépenses signale un poste sous-estimé, un écart sur les recettes un encaissement retardé ou surévalué. L’écart sert à corriger le tir en cours de période, pas à constater après coup qu’on s’est trompé.
Cette comparaison régulière est ce qu’on appelle le pilotage budgétaire. Elle demande peu de matériel : un tableau, des montants réels relevés au même rythme que les prévisions, et une règle claire pour décider d’ajuster ou non.
Équilibre, déficit et excédent d’un budget
Un budget est équilibré quand les recettes couvrent exactement les dépenses. Il est en déficit quand les dépenses dépassent les recettes, en excédent quand les recettes dépassent les dépenses.
Prenons un exemple fictif, sans valeur de moyenne : un foyer qui encaisse 2 400 euros par mois et prévoit 2 100 euros de dépenses dégage un excédent de 300 euros. Si les dépenses réelles montent à 2 550 euros, le budget passe à un déficit de 150 euros.
L’excédent se place le plus souvent en épargne. Un déficit se comble en réduisant des dépenses ou en empruntant, ce qui ajoute un coût. Une carte de crédit remboursée en retard en est un cas typique : les intérêts d’une carte de crédit transforment un petit déficit en dépense récurrente.
Un budget pour un ménage, une entreprise ou l’État
Les principes restent les mêmes, seuls le niveau de détail et les règles changent. Pour un ménage, le budget est un outil personnel, sans obligation légale : il aide à répartir les revenus entre dépenses courantes, épargne et projets.
Une entreprise distingue plusieurs budgets. Le budget d’exploitation couvre l’activité courante, le budget d’investissement les achats durables, le budget de trésorerie les encaissements et décaissements attendus.
Pour l’État, le budget prend la forme de la loi de finances de l’année, qui détermine ses ressources et ses charges. Elle est encadrée par la loi organique du 1er août 2001 relative aux lois de finances (LOLF), pleinement appliquée à partir de la loi de finances 2006. Le budget y est organisé en missions, programmes et actions.
Plusieurs principes budgétaires protègent le droit du Parlement à voter chaque année une loi de finances claire et complète. L’annualité limite le vote à un an, l’unité réunit recettes et dépenses dans un seul document, l’universalité interdit d’affecter une recette à une dépense précise, la spécialité fixe l’usage de chaque crédit, et la sincérité exige des prévisions réalistes.
Budget, trésorerie et bilan, trois notions à ne pas confondre
Le budget est une prévision : il dit ce qui devrait se passer. La trésorerie mesure l’argent réellement disponible à un instant donné, sur les comptes. Le bilan photographie à la clôture de l’exercice ce que possède et ce que doit une entreprise.
Les trois se répondent. Un budget en excédent ne garantit pas une trésorerie confortable si les encaissements arrivent tard, et un bilan solide n’empêche pas un mois difficile. Le budget sert à anticiper ces décalages avant qu’ils ne se produisent.
Reste un geste simple pour qui démarre : relever ses montants réels au même rythme que ses prévisions, car sans réalisé à comparer, un budget n’est qu’une liste de souhaits chiffrés.